
Unverbindliche Einordnung
Wir prüfen, ob das KI-Audit fachlich zur betrieblichen Fragestellung und Ausgangslage passt.
KI-Systemarchitektur für den Mittelstand
Das Pröll Systems KI-Audit analysiert Prozesse, Wissensstrukturen, Verantwortlichkeiten und Entscheidungswege. Daraus entsteht kein allgemeines KI-Konzept, sondern eine belastbare Architektur für den tatsächlichen Einsatz im Unternehmen.
Antrag und Informationsschreiben müssen vor Abschluss des Beratungsvertrags und vor Beginn der individuellen Beratung vorliegen.
BAFA-Förderweg
Die Förderhöhe richtet sich nach Unternehmensstandort und Fördervoraussetzungen. Eine Fördergarantie besteht nicht.
Wir prüfen, ob das KI-Audit fachlich zur betrieblichen Fragestellung und Ausgangslage passt.
Das zu beratende Unternehmen stellt den Antrag selbst über die BAFA-Antragsplattform.
Erst nach Erhalt des Informationsschreibens darf die geförderte Maßnahme beginnen.
Erst danach wird der individuelle Beratungsvertrag über die Maßnahme geschlossen.
Analyse, Schwachstellenbewertung, Handlungsempfehlungen und betrieblicher Entscheidungsfahrplan beginnen.
Unternehmensanalyse vor KI-Einführung
Das KI-Audit beginnt nicht mit der Auswahl eines Systems. Es klärt, welche betriebliche Aufgabe gelöst werden muss, welche Voraussetzungen bereits vorhanden sind und an welcher Stelle KI im Unternehmen tatsächlich Wirkung entfalten kann.
Die Beratung verbindet Geschäftsmodell, Arbeitsrealität, Verantwortung, Wissen, Prozesse und technologische Möglichkeiten zu einer nachvollziehbaren Entscheidungsgrundlage.
Umfang und Gewichtung richten sich nach der individuellen Unternehmenssituation und der vereinbarten betrieblichen Fragestellung.
Welche wirtschaftliche Aufgabe soll gelöst werden? Wo soll KI einen konkreten Beitrag zu Qualität, Geschwindigkeit, Steuerbarkeit oder Wertschöpfung leisten?
Welche Abläufe sind unnötig komplex, manuell oder redundant? Wo entstehen Medienbrüche, Rückfragen, Wartezeiten und vermeidbare Abhängigkeiten?
Wo befindet sich relevantes Unternehmenswissen? Ist es zugänglich, aktuell und so strukturiert, dass Menschen und KI-Systeme zuverlässig damit arbeiten können?
Wer entscheidet über Anwendungen, Inhalte und Freigaben? Welche Verantwortung bleibt beim Menschen und wo fehlen klare Prüf-, Kontroll- oder Eskalationswege?
Welche Anwendungsfelder sind relevant, realistisch und wirtschaftlich? Die Bewertung erfolgt nach Wirkung, Umsetzbarkeit, Datenlage, Abhängigkeiten und Risiko.
Welche sichtbaren Probleme sind lediglich Symptome? Das Audit trennt operative Erscheinungen von den Ursachen, die vor einer Automatisierung geklärt werden müssen.
Entscheidungsraum statt Tool-Sammlung
Potenziale werden nicht isoliert betrachtet. Entscheidend ist, ob eine Anwendung zur Organisation, zum Geschäftsmodell und zur tatsächlichen Arbeitsweise des Unternehmens passt.
Löst die Anwendung ein relevantes betriebliches Problem oder erzeugt sie lediglich zusätzliche Technologie?
Sind Prozesse, Daten, Wissen und Verantwortlichkeiten belastbar genug für eine verlässliche Nutzung?
Stehen erwartete Wirkung, Einführungsaufwand und Folgekosten in einem tragfähigen Verhältnis?
Bleibt die Geschäftsführung in der Lage, Ergebnisse, Risiken und Abhängigkeiten tatsächlich zu steuern?
Beratungsleistung und Ergebnisarchitektur
Das Pröll Systems KI-Audit übersetzt die betriebliche Ausgangslage in eine nachvollziehbare Entscheidungsarchitektur. Die Geschäftsführung erhält keine lose Sammlung möglicher Anwendungen, sondern eine geordnete Grundlage für Prioritäten, Verantwortlichkeiten und nächste Schritte.
Die konkrete Ausgestaltung richtet sich nach Ausgangslage, Beratungsgegenstand und betrieblicher Fragestellung des Unternehmens.
Relevante Prozesse, Rollen, Wissensflüsse und operative Reibungspunkte werden systematisch aufgenommen und in ihrem betrieblichen Zusammenhang betrachtet.
Sichtbare Probleme werden von ihren strukturellen Ursachen getrennt. Dadurch wird erkennbar, welche Voraussetzungen vor einer Automatisierung oder KI-Einführung geklärt werden müssen.
Mögliche Einsatzfelder werden nicht nach technischer Attraktivität, sondern nach betrieblicher Wirkung, Umsetzbarkeit, Risiko und wirtschaftlicher Relevanz bewertet.
Aus Analyse und Bewertung entsteht eine nachvollziehbare Reihenfolge für die nächsten unternehmerischen Entscheidungen – mit klaren Prioritäten und Verantwortungsfeldern.
Das Ergebnis des KI-Audits
Die Ergebnisse werden unternehmensbezogen zusammengeführt, priorisiert und so dokumentiert, dass die Geschäftsführung Entscheidungen nachvollziehen, vertreten und in die weitere Unternehmensentwicklung übersetzen kann.
Relevante Strukturen, Prozesse, Rollen und Informationswege werden nachvollziehbar zusammengeführt.
Operative Symptome und strukturelle Ursachen werden unterschieden und eingeordnet.
Geeignete Anwendungsfelder werden nach Nutzen, Umsetzbarkeit und betrieblicher Relevanz geordnet.
Die nächsten Schritte werden in eine klare und nachvollziehbare Reihenfolge gebracht.
Empfehlungen werden mit Bezug zur tatsächlichen betrieblichen Ausgangslage formuliert.
Die Beratungsergebnisse werden in einem individuellen unternehmensbezogenen Bericht dokumentiert.
Klare Leistungsgrenze
Der Beratungsgegenstand ist die Analyse, Bewertung und unternehmerische Einordnung. Technische Implementierung, Softwarebeschaffung und operative Umsetzung sind nicht Bestandteil des ausgewiesenen Beratungshonorars.
Für welche Unternehmen das KI-Audit gedacht ist
Das Pröll Systems KI-Audit richtet sich an Geschäftsführungen, die KI nicht als isoliertes Technologieprojekt betrachten, sondern als unternehmerische Veränderung mit Auswirkungen auf Prozesse, Wissen, Rollen und Verantwortung.
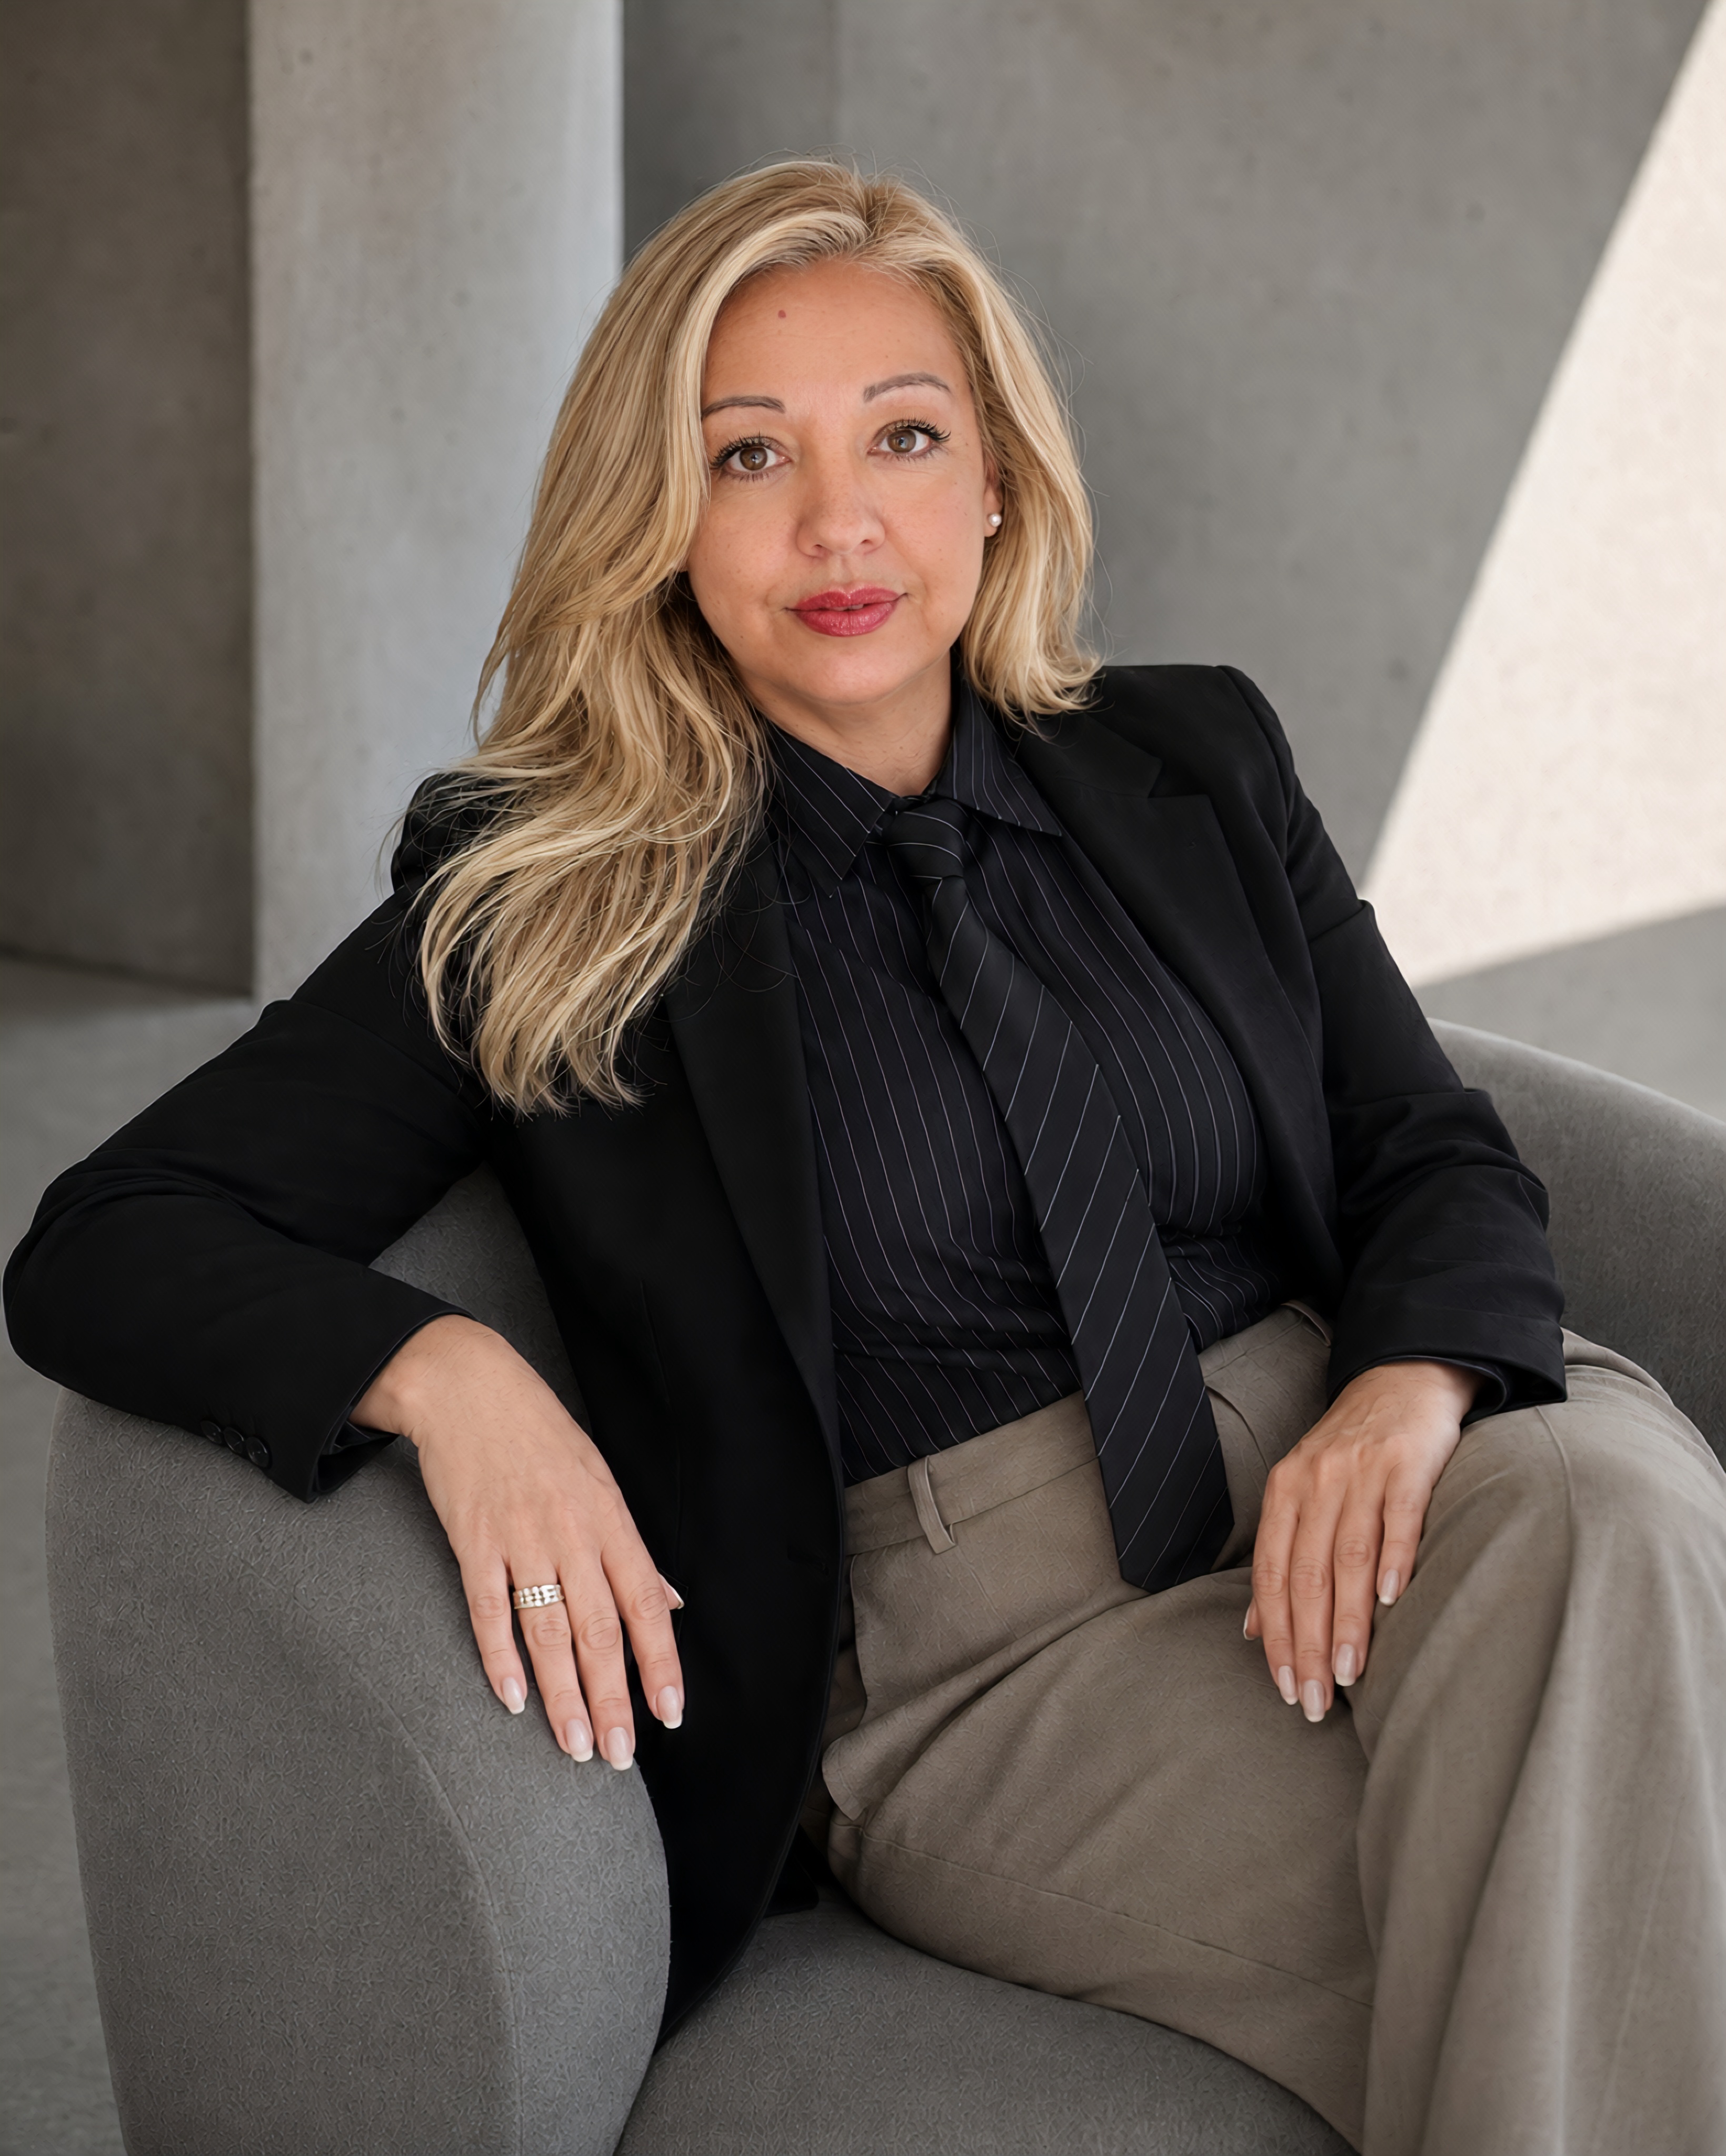
Franziska Pröll · Pröll Systems
Franziska Pröll verbindet unternehmerische Erfahrung, Kommunikationsarchitektur, Organisationslogik und KI-Systemarchitektur. Im Mittelpunkt steht nicht die Frage, welches System technisch möglich ist, sondern welche Struktur ein Unternehmen benötigt, damit KI wirtschaftlich, steuerbar und verantwortbar eingesetzt werden kann.
Entscheidungen werden aus Geschäftsmodell, Realitä t und Verantwortung heraus betrachtet – nicht aus einer reinen Anbieter- oder Toolperspektive.
Prozesse, Wissen, Rollen, Kommunikation und Technologie werden als zusammenhängende Unternehmensarchitektur gelesen.
Empfehlungen werden priorisiert, begründet und in eine nachvollziehbare Reihenfolge für die Geschäftsführung übersetzt.
Im KI-Audit steht nicht der Verkauf einer bestimmten Software, Plattform oder technischen Lösung im Vordergrund.
BAFA-Unternehmensberatung · Stand 01.10.2026
Die folgenden Antworten geben eine erste Orientierung zum Verfahren. Die formale Prüfung der Fördervoraussetzungen sowie die abschließende Entscheidung über den Zuschuss erfolgen im BAFA-Verfahren.
Antragsberechtigt sind grundsätzlich rechtlich selbstständige kleine und mittlere Unternehmen mit Sitz und Geschäftsbetrieb in Deutschland, sofern sie die Voraussetzungen der geltenden Förderrichtlinie erfüllen.
Maßgeblich ist unter anderem, dass das Unternehmen der EU-Definition für kleine und mittlere Unternehmen entspricht.
Die maximal förderfähigen Beratungskosten betragen 3.500 Euro.
Maßgeblich sind Unternehmensstandort und die zum Zeitpunkt der Antragstellung geltenden Bedingungen.
Eine geförderte Beratung darf eine maximale Dauer von fünf Tagen beziehungsweise 40 Beratungsstunden nicht überschreiten. Ein Beratungstag wird im BAFA-Verfahren mit acht Stunden angesetzt.
Diese 40 Stunden sind eine Förderobergrenze und kein vorgeschriebener oder notwendiger Leistungsumfang. Der konkrete Umfang des Pröll Systems KI-Audits richtet sich nach Beratungsauftrag, Ausgangslage und betrieblicher Fragestellung.
Reisezeiten, Pausen sowie die Zeit für die Erstellung des Beratungsberichts zählen nach den aktuellen BAFA-Vorgaben nicht zu diesem Zeitkontingent.
Nein.
Erst nach Erhalt des Informationsschreibens darf mit der geförderten Beratung begonnen werden. Als Beginn der Beratung gilt bereits der Abschluss eines Beratungsvertrags über die geförderte Maßnahme.
Der Antrag wird vom zu beratenden Unternehmen selbst online über die vorgesehene BAFA-Antragsplattform gestellt.
Pröll Systems kann den Ablauf erläutern und erforderliche Angaben zur Beraterauswahl bereitstellen. Die Verantwortung für Antrag und Unternehmensangaben verbleibt beim antragstellenden Unternehmen.
Nein.
Das Informationsschreiben ermöglicht den förderkonformen Beginn der Beratung. Die abschließende Entscheidung über Bewilligung und Auszahlung erfolgt nach Durchführung der Beratung und Prüfung des vollständigen Verwendungsnachweises.
Ja.
Das Beratungshonorar wird vom Unternehmen vollständig bezahlt. Für den Verwendungsnachweis ist ein Kontoauszug über die vollständige Zahlung erforderlich.
Ein möglicher Zuschuss wird nicht vorab vom Beratungshonorar abgezogen.
Zum Verwendungsnachweis gehören insbesondere die im Förderverfahren vorgesehenen Formulare und Nachweise.
Der vollständige Verwendungsnachweis muss grundsätzlich spätestens sechs Monate nach Erhalt des Informationsschreibens elektronisch bei der zuständigen Leitstelle eingereicht werden.
Unternehmen, die bei Antragstellung noch nicht länger als ein Jahr am Markt tätig sind, müssen zusätzlich ein Informationsgespräch mit einem regionalen Ansprechpartner führen.
Die hierfür geltenden Fristen und Nachweisanforderungen richten sich nach den aktuellen BAFA-Vorgaben.
Nein.
Gegenstand des ausgewiesenen Beratungshonorars sind Analyse, Schwachstellenbewertung, konzeptionelle Einordnung, Handlungsempfehlungen und Entscheidungsfahrplan.
Programmierung, technische Implementierung, Softwarelizenzen, Systemintegration oder operative Umsetzung sind nicht Bestandteil dieses Beratungshonorars.
Nein.
Pröll Systems kann die fachliche Passung des Beratungsgegenstands unverbindlich einordnen und den Ablauf erklären.
Die formale Prüfung der Fördervoraussetzungen und die abschließende Entscheidung über den Zuschuss liegen bei den zuständigen Stellen im Förderverfahren.
Zunächst wird unverbindlich eingeordnet, ob das KI-Audit zur grundsätzlichen Ausgangslage des Unternehmens passt.
Soll die Beratung im BAFA-Verfahren erfolgen, stellt das Unternehmen zunächst den Förderantrag. Erst nach Erhalt des Informationsschreibens werden Beratungsvertrag und konkreter Beratungsstart vereinbart.
Nach Abschluss des KI-Audits müssen Bericht, Rechnung, vollständige Zahlung und Verwendungsnachweis innerhalb der geltenden Frist vollständig zusammengeführt werden.
Analyse, Ursachenbewertung, Empfehlungen und Ergebnisse werden unternehmensbezogen dokumentiert.
Das Beratungshonorar wird vollständig bezahlt und über den Kontoauszug des beratenen Unternehmens nachgewiesen.
Das Unternehmen reicht die erforderlichen Formulare, Erklärungen und Nachweise elektronisch ein.
Die zuständigen Stellen prüfen die Unterlagen und entscheiden abschließend über den Zuschuss.
Der nächste sinnvolle Schritt
Für die erste unverbindliche Einordnung genügen Unternehmen, Standort, Mitarbeitendenzahl und die betriebliche Fragestellung. Es entsteht dabei noch kein Beratungsvertrag und keine förderrelevante individuelle Beratung.
Die dargestellten Informationen dienen der allgemeinen Orientierung und ersetzen keine formale Prüfung durch BAFA oder Leitstelle sowie keine steuerliche oder rechtliche Beratung. Förderbedingungen, Verwaltungspraxis und Formulare können sich ändern. Maßgeblich sind die zum Zeitpunkt der Antragstellung geltenden offiziellen Förderrichtlinien, Merkblätter und Entscheidungen der zuständigen Stellen.
Copyright © franziskaproell.de. All rights reserved